持分農地貸款可以先從本人登記的權利評估。農地若為分別共有,可就自己的應有部分提出抵押申請;若仍屬公同共有,預估的繼承比例不能直接當成已登記的個人持分。能辦理抵押設定,也不代表銀行、農會或其他資金方一定受理,還要確認田地現況、可接受的擔保範圍,以及借款後如何還款。
第一次詢問,建議整理十項資料:縣市鄉鎮、地段地號、整筆面積、持分比例、共有型態、分區編定、現況使用、農舍情形、既有抵押、需求金額與用途。不清楚的先註記待查,尤其要分清楚「整筆有多大」與「本人占多少比例」,以及家人正在使用的位置是否有書面依據。這些資訊能讓承辦人先判斷可評估哪一份權利、需要誰配合,以及還缺哪些文件。
持分農地可以貸款嗎?先把可設定與會不會受理分開
分別共有:本人應有部分與整筆農地設定不同
依民法第819條,共有人得處分自己的應有部分;整筆共有物設定負擔,原則上要全體共有人同意。因此,申請書要寫明以本人哪個地號、多少應有部分擔保,不能只寫「這塊田」。更多土地類型的共同原則,可參考一般持分土地貸款的權利與申請方式。
持分是對整筆土地的比例權利。即使長期由你耕作靠路邊的一區,也不代表那一區已登記為你單獨所有。貸方現勘時會核對分管、通行與實際耕作情況,無法只憑持分比例把最有價值的臨路部分全部算給你。
公同共有:先查公同關係,不把應繼分當成已登記持分
繼承農地若仍登記為公同共有,家人認為各占多少,只能作為釐清權利的線索。依民法第828條,須依公同關係及適用法律判斷;處分及其他權利行使,除法律另有規定外,須全體同意。要先確認可否共同設定,或依法整理共有型態,不能先替某位繼承人設定口頭約定的比例。
| 登記情形 | 先看什麼 | 借款評估起點 |
|---|---|---|
| 分別共有 | 本人所有權部的應有部分 | 確認本人持分及農地使用條件 |
| 公同共有 | 公同關係、權利人與登記範圍 | 先整理參與人及可設定方式 |
| 部分權利另為公同共有 | 本人所屬的公同共有範圍 | 不能把該範圍全算成本人持分 |
不確定謄本內容,可先看分別共有與公同共有怎麼看。另外,土地法第34條之1列舉的多數決事項未包含一般抵押權設定,不能把持分超過三分之二當成單獨抵押整筆農地的依據。
四層判斷:權利、土地、擔保、還款
| 層次 | 要確認什麼 | 文件 | 常見卡點 | 下一步 |
|---|---|---|---|---|
| 共有權利 | 本人可設定的地號及比例 | 完整謄本、共有資料 | 仍為公同共有或標的不明 | 先確認權利人及設定方式 |
| 農地條件 | 使用、農路、灌排、農舍 | 分區資料、現況、許可文件 | 通行不明或農舍範圍未釐清 | 補現勘與主管機關資料 |
| 承作擔保 | 貸方接受持分及順位嗎 | 估價、原貸與受理條件 | 不接受單一持分或擔保不足 | 確認補擔保或調整需求是否可行 |
| 還款能力 | 每月及到期款項從哪裡來 | 收支、用途、還本計畫 | 農業收入季節性或本金無著落 | 重算可負擔金額與期限 |
任何一層尚未確認,都可能影響後續條件。先問清楚卡的是權利、田地現況、機構政策或還款資料,補件才有方向。
農地、農業用地與耕地怎麼辨認?持分貸款先查哪些資料
都市計畫/非都市土地、使用分區與用地編定
口語說的農地,不能直接代替法定分類。農業發展條例第3條對農業用地與耕地有不同定義;其中耕地涉及特定分區內的農牧用地。申請共有農地貸款時,應讓承辦人確認適用哪種土地使用管制,再判斷使用及處分限制。
都市計畫內的土地,查使用分區及相關管制文件;非都市土地,查使用分區與使用地類別。土地謄本、地籍圖與分區證明的用途不同:謄本核對權利,地籍圖協助辨識界址關係,分區文件確認管制。本人持分沒有獨立地號時,應以整筆地號查資料,再補上自己的權利比例。
現況使用、租用占用、分管、農路、灌排與地上物
現場有人種作物,要問耕作人是共有人、承租人還是代耕者;有鋪面、倉庫或棚架,則查用途及相關許可。這些情形會影響現勘、補件與估價,也可能影響日後使用或交付。僅有田區照片,無法證明全部使用都合法,更不能證明拍照範圍全屬本人。
- 分管:提供協議與附圖,確認誰使用哪裡、哪些道路水路共用;口頭說法有爭議時,先註明待釐清。
- 通行:從公路到田區經過哪些地號,農機能否進出,有無通行依據;看得到路不代表本人有穩定使用權。
- 灌排:水源及排水是否經過他人使用區,是否需共有人協調;會影響耕作條件與可接受價值。
- 地上物:列明所有人、用途與文件,避免把他人的設施或農舍算進自己的擔保。
公告現值可作為查核資料之一,不能單獨取代擔保估價。附近成交價格也要比對臨路、形狀、使用限制及是否整筆出售,才適合拿來討論本案持分價值。
銀行、農會信用部、政策農貸與民間,誰可能受理持分農地
先分一般抵押與政策性農業貸款
銀行與農會是接洽的機構,政策農貸則是有特定規定的貸款類型,可能由符合規定的機構經辦。下表分列四種詢問方向,方便確認持分農地借款需要的條件,並非四個互不重疊的機構類別。
| 管道 | 適合情況 | 資格/用途 | 持分受理方式 | 主要文件 | 還款 | 待確認事項 |
|---|---|---|---|---|---|---|
| 銀行一般抵押 | 可提供收支及土地資料 | 依授信規定審查借款人及用途 | 先問是否收單一農地持分 | 謄本、農地現況、收入與原貸 | 索取期數及付款表 | 是否須其他權利人共同擔保 |
| 農會信用部一般放款 | 希望向在地信用部詢問 | 確認服務區域、對象與用途 | 各信用部個案確認 | 權利、耕作或收支、使用資料 | 確認繳款頻率及本金安排 | 會員、身分及擔保要求 |
| 政策性農業貸款 | 符合特定農業經營需求 | 逐案查方案資格及用途 | 依方案與經辦機構核定 | 資格、經營計畫及土地使用證明等 | 依專案及核定條件 | 僅持有農地不等於符合資格 |
| 民間持分評估 | 其他管道條件或文件不合需求 | 個案確認用途、權利及還款 | 確認實際出資者接受的範圍 | 謄本、農路農舍現況、欠款與需求 | 依契約核對月付及到期本金 | 窗口是否出資、全部收費與撥款前提 |
政策性農業貸款應依農業金融署公布的專案規定確認。不能因為名下有農地,就把一般週轉直接套成農業用途的優惠方案;也不能因為其中一家不收單一持分,就認定所有銀行或農會都不受理。一般方案的完整比較可看農地借款管道與一般申請條件。
每個管道都問同一組六個問題
- 接受只設定本人持分嗎?若有農舍,需要併同哪些權利?
- 申請資格是什麼?是否限制區域、身分或持有條件?
- 這筆錢可以用在哪裡,需要哪些用途證明?
- 如何估價?通行、分管、灌排及原抵押怎麼計入?
- 需要其他共有人提供什麼文件或簽署什麼內容?
- 每期繳多少,期限多長,到期還剩多少本金?
本服務可詢問免薪轉、免聯徵的持分借款評估;農地案件仍須核對土地及共有權利、現有負債與還款安排,實際適用依個案確認。領現金、接案或收入按產季入帳,可以說明收款方式,先確認需要的佐證。
持分農地貸款額度怎麼估?整筆價值乘持分比例只是起點
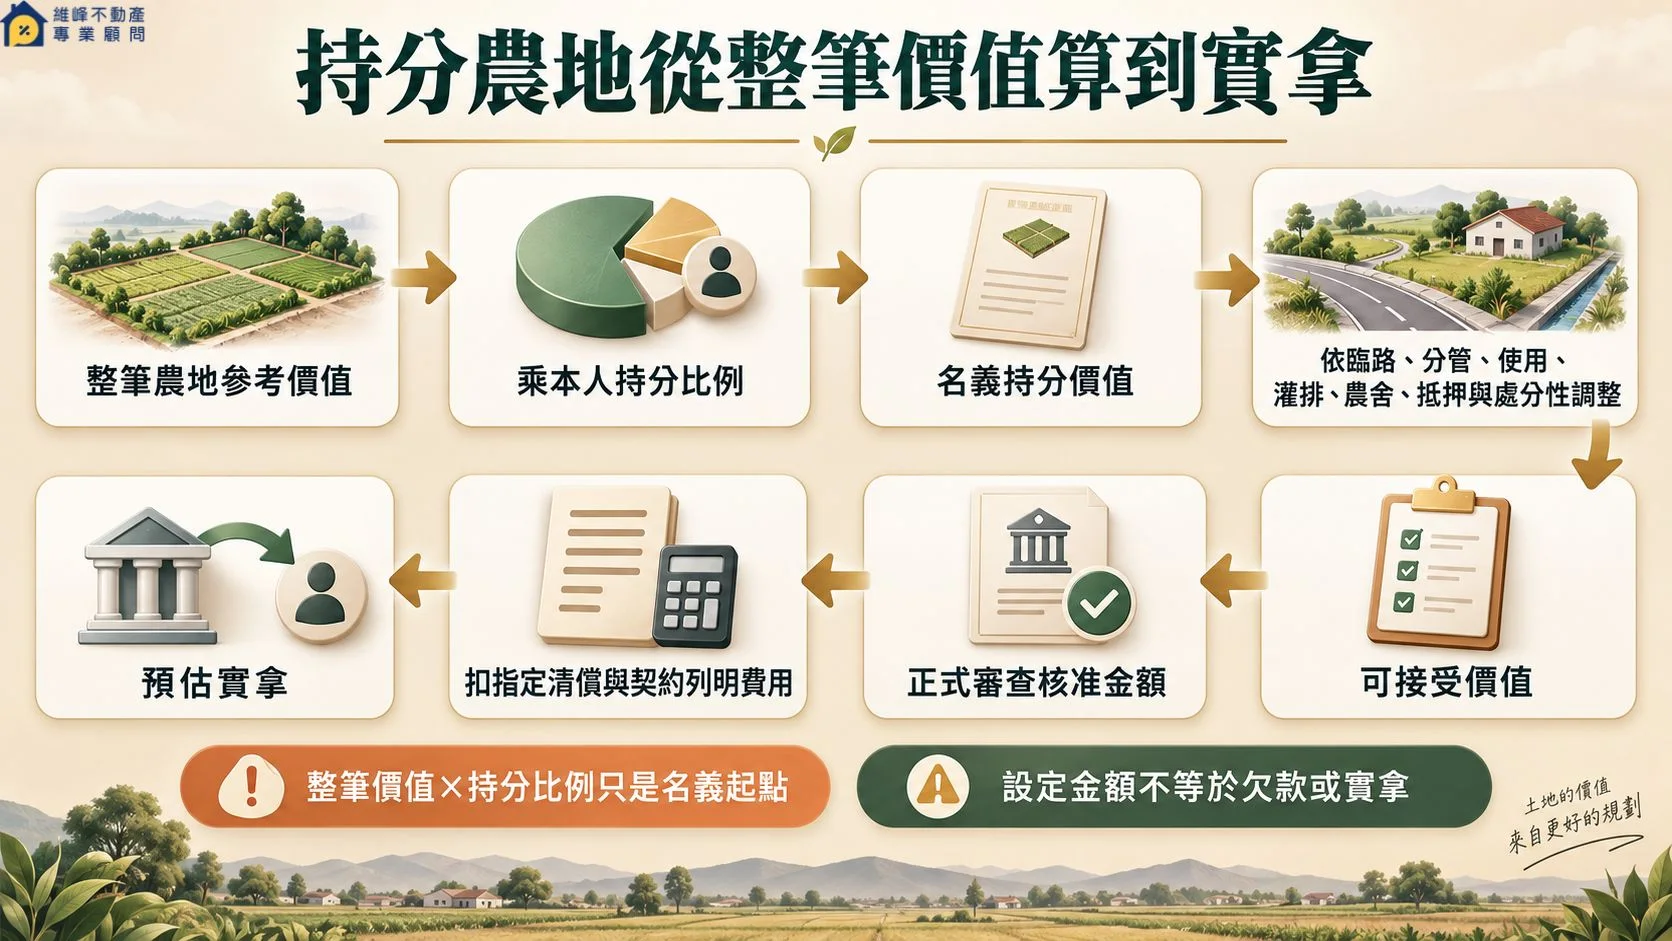
整筆參考價值、名義持分價值與可接受價值
詢問農地持分借款時,先問對方口中的價值是整筆土地、本人持分,還是已扣除原貸後的金額。三種基礎不同,直接比較成數容易失真。可接受價值是估價及承作判斷的結果,正式核准還要看順位、用途與還款能力。
| 整筆參考價值 | 本人比例 | 名義持分價值 | 使用與處分因素 | 可接受價值 |
|---|---|---|---|---|
| 試算示意:600萬元 | 1/3 | 600萬元×1/3=200萬元 | 假設以50%呈現個案調整 | 200萬元×50%=100萬元 |
比例僅供算式示範,非本站固定成數或核准承諾。上述100萬元是本例假設的可接受價值,不能直接當成每家機構都會核准的金額,也不能再把同一折減因素重複扣一次。
哪些農地與共有因素會造成折減
沒有獨立臨路、通行依據不明、持分位置未有分管、他人耕作或占用、有租約,都可能增加使用或處分的不確定性。地形狹長、灌排不便、農舍套繪及限制登記,也會影響評估。前順位抵押若設在整筆農地,與只設在某位共有人的持分,須分別查核。
持分比例大,不代表一定比較好借。例如土地雖有臨路,但本人慣用區須穿過另一位共有人的作物區,貸方仍會確認現勘、通行與日後處分安排。估價回覆最好列出「採用哪些資料、哪一項待補、補完後是否重新評估」,比只得到一個成數更有用。
核准金額與實拿差多少?舊貸、代償與費用分開算
農地持分已設抵押,或新案須先處理相關文件時,核准額未必全數進入你的帳戶。應把申請、估價、核准、設定、指定清償、費用及入帳逐項列出,尤其不能把整筆共有農地的全部債務,未經查核就按持分比例當成自己的清償額。
| 項目 | 試算示意 | 金額來源 | 是否從核准額扣除 |
|---|---|---|---|
| 申請金額 | 本例希望借100萬元 | 借款人的需求 | 不是扣項 |
| 估價 | 另附評估結果 | 確認整筆或持分及調整基礎 | 不是扣項 |
| 核准金額 | 假設100萬元 | 正式條件與借款契約 | 本例計算起點 |
| 抵押權設定金額 | 依契約另列 | 設定契約及登記結果 | 不當成實拿,也不直接扣除 |
| 指定清償 | 35萬元 | 原債權人指定日清償明細 | 本例扣一次 |
| 契約及登記相關費用 | 合計4萬元 | 逐項費用表、憑證及扣款安排 | 本例假設全數由款項扣一次 |
| 預估實際入帳 | 61萬元 | 100-35-4=61萬元 | 最後核對銀行入帳 |
實拿=新借款-實際清償-契約載明且實際發生、由本次款項扣除的費用。若部分費用已另外支付,入帳表就不能再扣;比較借款總支出時,則仍要列回那筆已支付費用。
表中的4萬元只供合計示意,實際必須拆成登記、協辦或其他契約項目,註明收款人及憑證。同樣地,原債權人若報的是「本金加計至清償日的利息」,不要再把已包含的利息加一次。清償日延後時,請對方更新金額及有效日期。
農地上有農舍或設施,可以只設定土地持分嗎
查農舍合法性、所有人與坐落地號
持分農地上有房子,應一起提供土地與建物資料。需要查的是:它是否屬於農舍、興建及使用文件為何、登記所有人是誰、坐落哪些地號,以及本人持有哪些權利。門牌、房屋稅單或外觀照片,都不足以單獨確認全部問題。
依農業發展條例第18條,該條規範的農舍與坐落用地須併同設定抵押權。若只有土地持分,相關農舍權利卻在他人名下,應先由地政士核對適用規定及所需配合,未釐清前不宜承諾只設定土地即可完成。
查套繪範圍與併同設定要求
- 調出建造、使用及相關核准文件,核對農舍身分。
- 以土地與建物謄本比對所有人、持分、建號及地號。
- 確認農舍坐落用地與套繪資料,有無涉及其他地號。
- 列出本次預計設定的土地及建物權利,請地政士確認是否完整。
- 若有舊抵押,併查既有擔保範圍及清償後的登記安排。
套繪資料用來釐清農舍相關用地及管制範圍,不能只憑套繪圖就推定每一筆土地、每位共有人的全部權利都能納入設定。棚架、農業設施或未登記地上物,也不能全部視為農舍套用相同規則,須依各自許可、權屬及現況查核。
其他共有人需要同意嗎?會不會知道借款
只設定本人分別共有的應有部分,原則上不需取得其他共有人的同意;以整筆共有農地設定抵押,則涉及全體權利。公同共有應先依前述公同關係確認。這三種情形要分開,不能用同一句「免共有人同意」概括。
資金方實務上可能要求分管、通行、農舍或現勘配合資料。遇到要求其他共有人簽名,應先問清楚簽的是使用現況確認、抵押設定同意,還是借款或保證文件;各種文件的責任不同,不能只說簽個名而未交代用途。
- 事前同意:依設定的是本人持分、整筆權利或公同共有判斷。
- 事前通知:單純設定本人分別共有持分,通常不以通知他共有人為法定要件;另外的契約約定仍須核對。
- 登記可查:抵押權完成登記後,相關資料可依法申請謄本查閱,不能承諾完全無紀錄。
- 後續知悉:現勘、通行協調、催收或執行過程,都可能使其他共有人知道。
如果農路或農舍必須請家人協助確認,可以先問清楚所需事項,再決定如何溝通。對持分農地借貸的隱私期待,應建立在實際文件流程上,不能以永久保密作為借款條件。
持分農地已有貸款、查封、租約或占用,怎麼判斷下一步
已有貸款,先核對六項資料:設定標的、抵押權種類、設定金額、債務餘額、順位、指定日清償額。謄本列的是登記內容,欠款則須向債權人確認;若整筆土地共同擔保某筆債務,不能自行把欠款除以共有人數。
接著問本案是保留原抵押再增加借款,或由新借款清償舊貸。前者要確認後順位受理及可用空間;後者要核對清償、塗銷與新設定的銜接。即使估價看似還有餘額,通行、農舍併同設定或貸方政策仍可能影響承作。
有查封或其他限制登記時,先查限制在哪個地號、哪份權利、由哪個機關辦理,再確認依法可採取的處理程序。未完成處理前,不宜把一般設定流程當作已可照常進行;也不要只憑口頭說「會撤掉」就支付未說明用途的款項。
租約、占用及現有農作物,應由地主提供已知資料,確認使用人、期限、租金、範圍與現勘安排。有租約不代表一定不能借,但貸方須知道日後使用、處分與交付的條件。遇到權利爭議,先整理文件,必要時請地政士或律師釐清,不把尚未協調完成的移除、退租寫成已完成。
簽約前再核對借款人、抵押人、債權人與實際收款帳戶,保留文件及款項憑證;可搭配借款契約與金流風險檢查逐項確認。
先分割再貸款會比較好嗎?0.25公頃規則不要套錯
農業發展條例第16條的0.25公頃原則及例外,規範耕地分割,不能拿來當成持分農地貸款的最低面積。分割可能讓產權更完整,但仍須評估取得的土地能否臨路、灌排是否可用、形狀是否適耕,以及有無農舍套繪問題。若分得狹長或通行不明的土地,完成分割也不代表估價一定提高或核准更容易。應先比較分割所需時間、費用與分割後的使用條件,完整規則請看0.25公頃與農地分割規則。
申請持分農地貸款要準備哪些文件?每份資料查什麼
初評資料:先讓人辨認土地、權利與需求
先提供可辨識的地號、整筆面積、本人比例及現況照片,並說明農舍、農路、原貸、需求金額與用途。共有農地借款若尚無完整謄本,可先說明手邊資料的日期及缺漏,由窗口確認補件順序;舊權狀不能取代最新負擔查核。
正式審查、簽約與設定資料分階段準備
| 文件 | 查核目的 | 提供者 | 需要時點 | 缺件下一步 |
|---|---|---|---|---|
| 身分資料 | 借款人與權利人是否一致 | 申請人 | 初評依需求;正式核驗 | 確認可接受證件及代理方式 |
| 權狀、最新土地謄本 | 地號、持分、他項權利及限制 | 地主;依法申請謄本 | 初評至設定前更新 | 補謄本;權狀遺失另確認程序 |
| 地籍圖 | 界址關係、道路與相鄰土地 | 地主或受託人 | 估價、現勘 | 向地政機關申請圖資 |
| 共有、繼承與分管資料 | 本人可設定範圍及使用約定 | 權利人 | 正式條件前 | 先查登記;爭議另行釐清 |
| 分區、編定資料 | 農地法定分類及管制 | 地主向權責機關取得 | 審查、估價 | 依都市/非都市類別補查 |
| 現況、通行及租用資料 | 耕作、灌排、農機出入及使用人 | 地主與知情使用人 | 現勘前 | 補照片、契約及出入路線 |
| 農舍、套繪與許可文件 | 合法性、所有人及併同設定 | 權利人向相關機關取得 | 正式條件前 | 補建物謄本及建管、農政資料 |
| 原貸與清償明細 | 欠款、順位及清償有效日期 | 借款人、原債權人 | 初評;清償前更新 | 索取指定日期的完整明細 |
| 用途及還款資料 | 需求是否合理、月付及本金來源 | 借款人 | 初評至正式審查 | 確認可用收支、請款或營業佐證 |
印鑑證明、印章及權狀正本等,待確認契約與正式登記需求後,再依清單交付。交給誰、辦何事項、保管多久及如何返還,都應留紀錄;交付正本索取收據,並保留影本。只有詢價階段,先問清楚為何需要正本及其用途。
從初評、現勘、正式條件、對保、設定到入帳的流程
持分農地案件的時間,常取決於共有文件、現場通行與農舍查核是否完整。以下每一步都應有可留存的完成證據;預估日期會隨補件及實際進度調整。
- 初評:提供地號、持分、需求與原貸,取得受理方向及待補清單。地號錯誤、公同關係不清或農舍資料不足,先補齊再往下。
- 現勘與估價:以地籍圖、分管及現況資料核對出入口、灌排、使用人與地上物,留下現勘紀錄及評估回覆。無法進入或現場與文件不符,確認重勘或補件方式。
- 正式條件:整理核准額、計息方式、全部費用、還款、設定標的及金額、撥款前提,取得書面條件。農舍權利或原貸清償額未定,應標示尚待確認事項。
- 對保簽約:核對各當事人與授權,確認本人設定的是哪些持分、農舍是否併同,以及款項如何支付,取得簽署文件副本。有不一致或空白內容,先補正。
- 抵押設定:由承辦人依文件送件,取得收件資訊;完成後核對更新謄本的權利範圍、種類、順位及金額。收件不等於完成,遇補正應確認原因及所需文件。
- 清償與撥款:依約完成原貸清償等前提,保留清償、塗銷及匯款憑證。若指定日期或收款對象變動,先更新明細與安排。
- 入帳核對:以實際交易明細確認入帳,再對照每筆代償與費用,留存付款表、到期日及清償後塗銷所需文件。匯出通知不能取代收款帳戶的入帳證明。
若用途是農業設備或季節性支出,應交代真正付款日期;但供應商要求付款的時間,不能反過來當成貸方必須完成撥款的承諾。
利率、費用、還款方式與到期本金怎麼核對
比較持分農地借款條件,請用同一借款本金、同一使用期間及同一預計清償日。農地估價與共有文件可能增加前置作業,但每項收費仍須清楚說明名稱、金額、收款人、收取時點,以及未承作或取消時的退費條件。
若以月息報價,同時確認換算年率與計息本金。以下為獨立的還款試算示意,與前面的實拿例子分開,沒有沿用其4萬元費用,也不代表實際報價:
- 借款100萬元、年利率12%,假設本金全期未減少,每月利息=100萬元×12%÷12=1萬元,相當於月息1%。
- 按月繳息6個月,利息合計6萬元;另假設一次性費用2萬元,六個月利息與費用合計8萬元。
- 到期本金100萬元仍須另行準備;若第6個月還本,該月本金加當期利息共101萬元。
- 上述8萬元未包含本金,也未把單純利率換算當成含全部費用的年化成本。
本服務可詢問純繳息或本利攤還方案,適用方式依個案及契約確認。純繳息期間的本金通常不會因付息下降;本利攤還則要看每期本金、利息與期末餘額。若打算靠產季收入清償,應估扣除農務成本及家庭支出後可留下多少,不把預估總銷售額全當成還款金額。
正式簽約再核對起息日、按日或按月計算、提前清償條件、遲延及違約責任,還清後向誰取得清償與塗銷文件。若計畫日後轉貸或出售持分還本,仍須保留未如期完成的備案,不能把尚未核准或未成交的款項當成確定收入。
抵押權設定登記費可依土地法第76條所定權利價值千分之一核對,與書狀、謄本、協辦及其他費用分列;設定金額也沒有一律為本金固定倍數的規則。利率及費用性質可查民法第205條及第206條官方條文,個別費用仍須按契約內容與實際給付判斷。詳細比較方式見貸款利率、費用與月付怎麼比較。
三種常見卡關情境:資料補完後再決定借、分割或出售
情境示意一:分別共有四分之一,但現場沒有獨立出入口
一筆農地由四名家人分別共有,其中一人登記持分四分之一,因週轉需求想用自己的持分申請借款。土地謄本可看出本人應有部分,但現場只有一條從其他共有人使用區通往道路的小徑,沒有書面分管或通行資料。此時不能只把整筆農地行情乘以四分之一,就當成可核准的擔保價值。
初評應補查地籍圖、現況照片、實際出入口、通行依據、耕作人、灌排與分管情況。若通行及使用仍不清楚,出資方可能降低可接受價值、要求補件或暫不受理。分別共有的權利可以先評估,但農地持分的使用及日後處分條件,仍會直接影響承作。
情境示意二:農地上有合法農舍,不能只看土地持分
地主持有農地持分,現場另有農舍,希望只拿土地權利辦理借款,不處理農舍。僅從土地謄本無法判斷農舍是否合法、所有人是誰、坐落在哪些地號,以及是否已有套繪。若屬農業發展條例第18條規範的農舍,應先釐清農舍與坐落用地須併同設定的範圍。
在提供條件前,應先調閱土地與建物謄本、建造及使用文件、套繪與坐落用地資料,確認本人實際擁有的權利與可設定範圍。若農舍與土地所有人不同、文件不完整或設定範圍無法一致,應先整理權利與文件,不能先承諾只設定土地就一定能辦。
情境示意三:繼承尚為公同共有,家人約定的三分之一不能直接抵押
三名繼承人共同繼承一筆農地,家人平常口頭認為每人各有三分之一,其中一人希望以「自己的三分之一」申請貸款。若登記仍屬公同共有,口頭約定或預估應繼分不等於已登記、可單獨處分的應有部分,也不能用持分超過某個比例或土地法第34條之1取代抵押設定的權利判斷。
應先查繼承登記、公同關係與全體權利人的文件,再判斷是否由全體共同設定,或先依法整理共有型態。若資金時間無法等待,須重新評估其他擔保或資金安排,不能把尚未完成的權利整理寫成已可單獨抵押。
以上均為情境示意,沒有預設核准結果。若短期還款來源不足、又不打算長期持有,可比較持分農地出售的處理方式;出售仍須確認可交易權利、買方及交款時間。若希望先整理產權,則評估分割能否改善農路、灌排與使用條件,再決定是否值得投入時間及費用。
第一次詢問持分農地貸款,怎麼說才問得到有效答案
可以照這樣說:「我在__縣市__鄉鎮有農地,地段地號是__,整筆面積__,登記持分__,共有型態是__。目前由__使用,分區編定__,農舍及通行情形__。原貸餘額約__,希望實際拿到__,用途是__,每月可負擔__,預計用__清償本金;不清楚的資料我可以再補。」
詢問共有農地借貸時,請對方回覆六件事:可評估的設定範圍、待補文件、預估核准與實拿差異、每月付款、到期本金,以及下一步由誰辦理。若對方報的是含代償的總借款,請再確認扣完後是否足夠支付真正需求;若還需要其他共有人配合,也先說明文件及原因。
有持分農地貸款需求,可來電0920-558-923詢問,或查看持分房地貸款評估服務。先提供地號、持分、土地現況、既有抵押與需求用途,再確認可以評估的方向及應補資料;實際承作、金額與還款條件依個案審查及契約確認。
本文法規及官方資料查核日期:2026年9月14日。